Cesta k finanční nezávislosti dětí: Spořit, nebo investovat?
Rodiče často přemýšlí, jak svým dětem nejlépe zajistit start do dospělosti. Máte dilema, zda peníze pro ně raději spořit, nebo investovat? Obě možnosti nabízejí unikátní výhody i specifická úskalí. V tomto článku prozkoumáme, jak tyto finanční nástroje efektivně kombinovat a položit tak pevné základy pro budoucí studium, vlastní bydlení či jiné životní cíle vašich potomků.
Spoření vs. Investování: Kdy co využít?
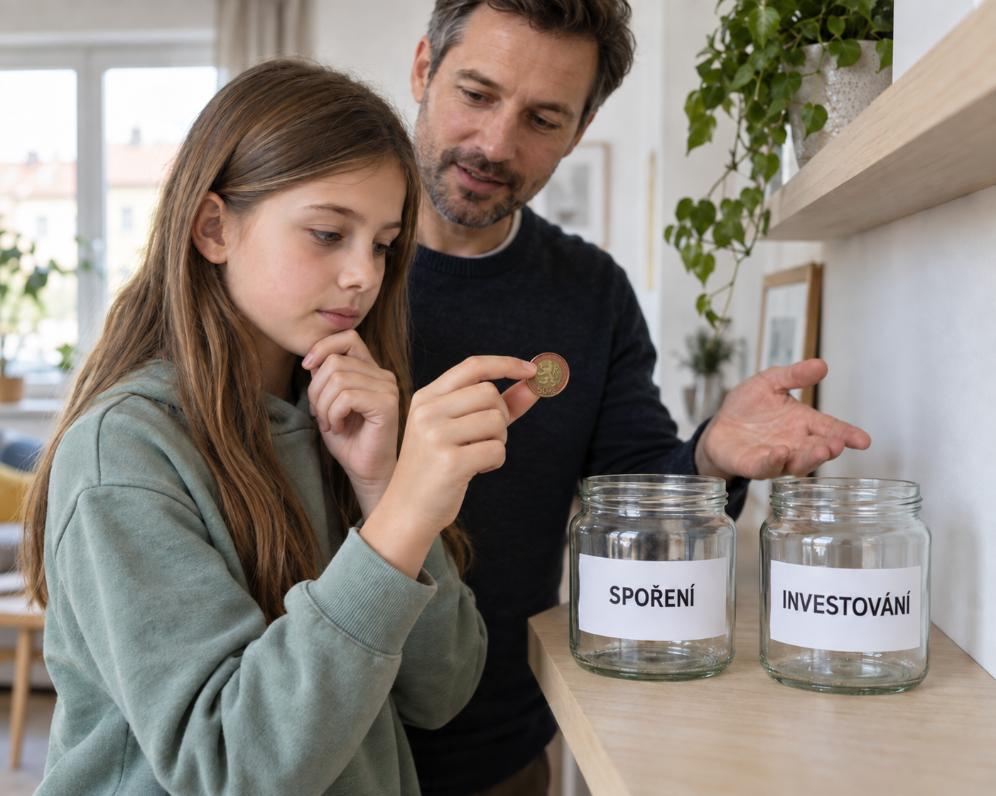
Představte si spoření a investování jako dva rozdílné, avšak vzájemně se doplňující nástroje pro finanční zajištění vašich dětí. Každý má svou specifickou roli a uplatní se v odlišných situacích. Spořicí účet funguje jako bezpečný přístav pro peníze, které chcete mít rychle k dispozici a jejichž hodnota by neměla kolísat. Je ideální pro krátkodobé cíle, kde potřebujete jistotu okamžité dostupnosti prostředků. Důležité je si uvědomit, že úroky ze spořicích účtů často nedokážou plně pokrýt inflaci. To znamená, že kupní síla vašich peněz může postupem času klesat. Pro krátkodobé rezervy a peníze, které budete brzy potřebovat, je to však stále velmi vhodná volba.
Když se zamýšlíte nad dlouhodobějšími cíli, jako je financování studia nebo příspěvek na první bydlení, kde je časový horizont deset, patnáct či více let, otevírá se prostor pro investování. Investování nabízí potenciál pro výrazně vyšší zhodnocení než spořicí účet. S vyšším potenciálem však přichází i určitá míra rizika. Hodnota investic může kolísat v závislosti na vývoji finančních trhů. Delší časový horizont je v tomto případě velkou výhodou, neboť poskytuje dostatek času na překonání případných nepříznivých období a umožňuje investicím růst. Přesto si uvědomte, že ani investování nezaručuje zisk ani překonání inflace. Klíčem k úspěšnému rozhodování je zvážit, kdy peníze využijete, jakou míru kolísání jste ochotni akceptovat a jaké budou s investicemi spojeny poplatky. Chytrým řešením je často kombinace obou přístupů.
Praktické nástroje pro budování dětského kapitálu
Pro vytvoření finančního základu pro vaše děti existuje několik zajímavých možností. Jednou z nich je doplňkové penzijní spoření (DPS) založené přímo pro dítě. Do tohoto spoření mohou přispívat rodiče i další členové rodiny. Za určitých podmínek se k vkladům připisuje státní příspěvek. Peníze se v rámci DPS investují, takže konečný výsledek není předem zaručen. Důležité je si uvědomit, že hlavním účelem tohoto produktu je spoření na stáří, proto většina prostředků zůstává dlouhodobě vázaná. Po dosažení 18. narozenin a splnění zákonných podmínek je možné požádat o výplatu části naspořených peněz. Lze vyplatit nejvýše jednu třetinu prostředků, avšak bez státních příspěvků a příspěvků od zaměstnavatele. Spoření musí trvat alespoň deset let a žádost je nutné podat do dvou let od osmnáctých narozenin.
Další cestou, která nabízí větší flexibilitu a potenciál pro růst, jsou podílové fondy nebo jiná investiční řešení. Tyto nástroje rozkládají peníze mezi různé druhy aktiv, oblasti či firmy, což je známé jako diverzifikace. Diverzifikace pomáhá omezovat některá rizika spojená s investováním, ale nemůže je zcela odstranit. Před výběrem konkrétního řešení je klíčové důkladně porovnat poplatky, zvážit dostupnost peněz a pochopit míru kolísání hodnoty investice. Velmi důležité je také ověřit, komu budou peníze právně patřit a kdo o nich bude moci rozhodovat po dosažení plnoletosti dítěte. Tyto detaily mohou mít zásadní vliv na budoucí nakládání s prostředky. Nezapomeňte, že správná volba závisí na vašich konkrétních cílech a toleranci k riziku.
Síla času a pravidelnosti ve finančním plánování
Při budování finančního základu pro vaše dítě hraje čas neuvěřitelně důležitou roli. Čím dříve začnete, tím menší tlak budete mít na výši pravidelných vkladů. Dlouhý časový horizont totiž umožňuje plně využít takzvané složené zhodnocování, někdy nazývané "úročení úroků". To znamená, že výnosy z investic zůstávají v systému a samy začnou v dalších letech generovat další výnosy. Představte si to jako sněhovou kouli, která se kutálí z kopce a neustále roste. U investic však nejde o předem stanovený úrok. Skutečný výsledek bude vždy záviset na vývoji trhu, souvisejících nákladech a zvolené strategii. I menší, ale pravidelné částky ukládané každý měsíc mohou za mnoho let vytvořit užitečný finanční základ. Konkrétní výsledek však nelze dopředu slíbit.
Kromě času je klíčová i pravidelnost. I symbolické částky, které odkládáte každý měsíc, se mohou díky složenému zhodnocování a dlouhému horizontu proměnit v podstatnou sumu. S blížícím se termínem, kdy má dítě peníze využít – například před nástupem na vysokou školu nebo při plánování bydlení – je vhodné celý finanční plán znovu pečlivě zkontrolovat. Příliš riziková investice by mohla krátce před výběrem výrazně klesnout. Proto je dobré s předstihem zvážit přesun části prostředků do konzervativnějších aktiv. Součástí této přípravy může být i postupné zapojování samotného dítěte do diskuzí o financích. Kromě samotných peněz si tak vaše dítě do dospělosti odnese neocenitelnou zkušenost s finančním plánováním, vytvářením rezerv a odpovědným zacházením s vlastními financemi. To je dar, který má trvalou hodnotu.
Finanční základ pro vaše dítě nemusí stát pouze na jednom produktu. Nejlepší řešení často spočívá v chytré kombinaci úspor a investic, která se odvíjí od konkrétních cílů, délky časového horizontu a vaší ochoty přijmout riziko. Pokud chcete zjistit, jaké řešení by mohlo nejlépe vyhovovat právě vaší rodině, neváhejte mě kontaktovat. Rád/a s vámi proberu vaše možnosti. Využijte prosím kontaktní údaje uvedené na tomto webu.