Cesta k dřívějšímu odpočinku: Předdůchod vs. Předčasný důchod
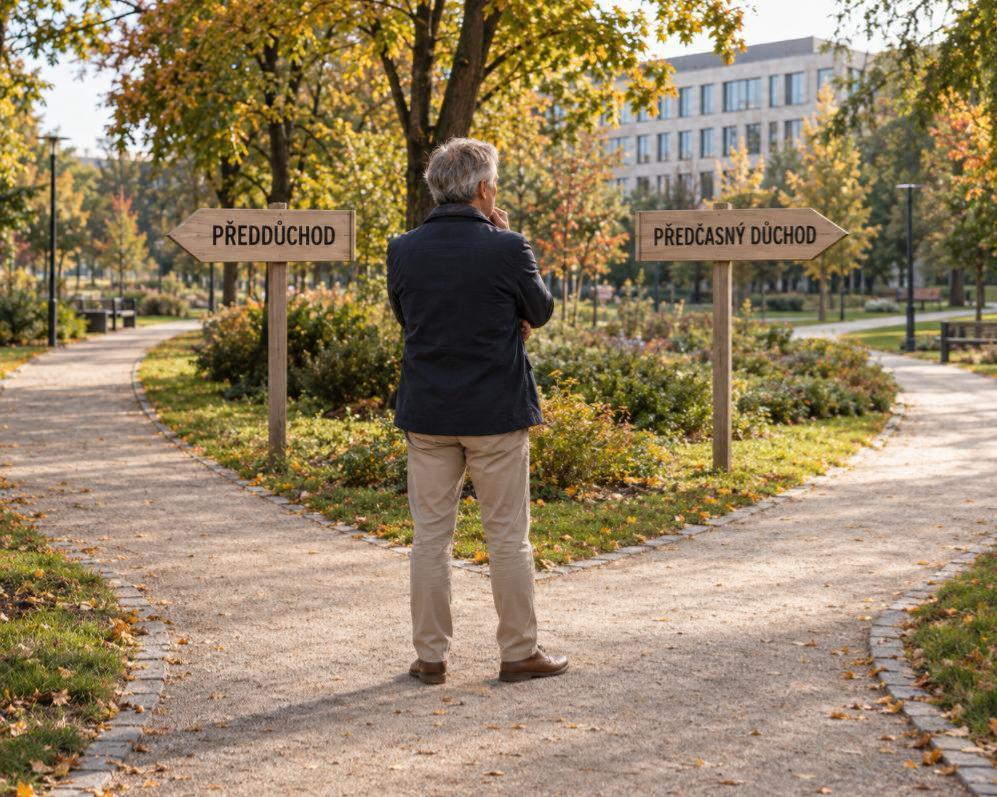
Přemýšlíte o dřívějším ukončení profesní dráhy a hledáte nejlepší cestu k zaslouženému odpočinku? Možnosti jako předdůchod a předčasný důchod znějí podobně, ale skrývají zásadní rozdíly. Jeden je státní dávka s trvalým dopadem na výši penze, druhý čerpá z vašich vlastních úspor. Pochopení těchto nuancí je klíčové pro správné rozhodnutí. Pojďme se společně podívat, co pro vás znamenají a jak se na ně připravit.
Předdůchod: Váš soukromý most k penzi
Předdůchod nabízí lákavou možnost, jak zvolnit pracovní tempo dříve, aniž byste si trvale zkrátili budoucí státní penzi. Nejedná se o státní dávku, nýbrž o pravidelnou výplatu z vašich vlastních úspor, které jste si nashromáždili v doplňkovém penzijním spoření (DPS). Tuto cestu můžete začít využívat nejdříve pět let před dosažením vašeho řádného důchodového věku. Aby se vám předdůchod otevřel, je nutné splnit zákonem dané podmínky. Klíčová je dostatečně dlouhá doba spoření a taková výše naspořených prostředků, aby měsíční splátka dosahovala státem určeného minima. Obvykle se výplata rozkládá minimálně na dva roky, což vám poskytuje potřebný čas pro plynulý přechod.
Jedním z velkých benefitů předdůchodu je, že po dobu jeho čerpání za vás zdravotní pojištění hradí stát. To je pro mnohé příjemná úleva. Je však důležité si uvědomit, že samotný předdůchod se nezapočítává jako doba důchodového pojištění. Pokud v tomto období nepracujete v zaměstnání, které zakládá účast na pojištění, vaše doba pojištění se neprodlužuje. Přesto existuje dobrá zpráva: toto období se při výpočtu osobního vyměřovacího základu hodnotí jako takzvaná vyloučená doba. To znamená, že vám nesníží průměr dřívějších výdělků. Předdůchod tak nepřináší trvalé krácení státního důchodu, jako je tomu u předčasného důchodu. Mějte ale na paměti, že vaše výsledná státní penze nemusí být zcela stejná, jako kdybyste pracovali až do řádného důchodu. Je to promyšlený krok k dřívějšímu odpočinku, který si zaslouží pečlivé zvážení.
Předčasný důchod: Státní podpora s trvalou stopou
Předčasný starobní důchod je dávka, kterou vám vyplácí stát, a představuje odlišnou cestu k dřívějšímu odchodu z pracovního života. Podle pravidel platných v roce 2026 o něj můžete požádat nejvýše tři roky před dosažením vašeho řádného důchodového věku. Klíčovou podmínkou je také získání minimálně 40 let důchodového pojištění. Je důležité si uvědomit, že přiznání předčasného důchodu je nevratné. To znamená, že jakmile se pro něj rozhodnete, vypočtená částka se vám za dřívější odchod trvale krátí. Výše tohoto snížení závisí na počtu započatých devadesátidenních období, která zbývají do vašeho řádného důchodového věku. Zajímavostí je, že při nejméně 45 letech vybraných dob pojištění se u důchodů přiznaných podle současných pravidel používá poloviční sazba krácení, což může zmírnit dopad.
Při čerpání předčasného důchodu jsou omezené možnosti výdělku, pokud chcete, aby vám důchod byl nadále vyplácen. Pracovat smíte pouze v režimu, který nezakládá účast na důchodovém pojištění. Pokud byste nastoupili do běžného zaměstnání, výplata důchodu by se zastavila. Přesto může být předčasný důchod v určitých životních situacích vhodným řešením. Může to být například v případě nečekané ztráty zaměstnání, zhoršení zdravotního stavu, které znemožňuje další práci, nebo nedostatku vlastních úspor pro překlenutí období do řádného důchodu. Rozhodnutí pro předčasný důchod je však potřeba vždy posoudit velmi individuálně. Jeho finanční dopad je celoživotní a může výrazně ovlivnit vaši budoucí penzi. Proto je klíčové zvážit všechny pro a proti s ohledem na vaši konkrétní situaci a dlouhodobé plány.
Klíč k rozhodnutí: Jak si vše ověřit a naplánovat
Správné rozhodnutí o dřívějším odchodu do penze by mělo vždy začít pečlivým ověřením, zda vůbec splňujete podmínky pro obě varianty. U předdůchodu je stěžejní výše vašeho zůstatku v doplňkovém penzijním spoření, délka doby, po kterou jste spořili, a také plánovaná doba výplaty. Je dobré vědět, že minimální měsíční splátka se odvíjí od průměrné mzdy v zemi, což znamená, že potřebná částka se v čase může měnit. Důležitým faktorem je i datum, kdy byla vaše smlouva uzavřena, jelikož požadovaná minimální doba spoření se v průběhu let mohla lišit. Všechny tyto detaily je potřeba si důkladně prověřit, aby vaše plány stály na pevných základech.
Pokud uvažujete o předčasném důchodu, je nezbytné si ověřit evidovanou dobu vašeho důchodového pojištění. Následně si nechte spočítat, jaký dopad bude mít konkrétní datum vašeho odchodu. I několik málo dní může znamenat další započaté devadesátidenní období a tím pádem vyšší krácení důchodu. Orientační údaje a kalkulace vám může nabídnout Informativní důchodová aplikace na ePortálu České správy sociálního zabezpečení (ČSSZ). Závazné posouzení a výpočet však provádí až samotná ČSSZ. Současně s těmito informacemi si porovnejte výši vašich vlastních úspor, vaše pravidelné měsíční výdaje, možnosti další práce a celkovou délku období, které potřebujete finančně překlenout. Teprve na základě komplexního zhodnocení všech těchto údajů si budete moci vybrat variantu, která nejlépe odpovídá vaší životní situaci a finančním cílům.
Volba mezi předdůchodem a předčasným důchodem je klíčová a ovlivní vaše finance na dlouhá léta. Abychom společně našli to nejlepší řešení pro vaši jedinečnou situaci a připravili pevné základy pro budoucí pohodu, neváhejte se na nás obrátit. Rádi s vámi projdeme vaše možnosti a pomůžeme s plánováním. Využijte prosím kontaktní údaje zde na webu a domluvte si nezávaznou konzultaci. Těšíme se na vás!